Enquanto em boa parte do Ocidente o sistema bancário tem grande influência sobre o custo e o destino do crédito, a China construiu uma arquitetura em que bancos, autoridades monetárias e instituições de desenvolvimento operam sob uma orientação estatal explícita. A diferença não está na ausência de bancos comerciais ou de lucro, mas em quem tem a palavra decisiva sobre as prioridades do financiamento.
Nesse contexto, dizer que o sistema financeiro chinês foi “domesticado” não significa que o país tenha eliminado os mercados, os riscos ou o interesse privado. Significa que a intermediação financeira é tratada como instrumento de política econômica, e não como uma esfera institucional que deva determinar, por si só, a estratégia nacional de desenvolvimento.
O Estado controla os bancos que controlam o crédito
A presença estatal é estrutural. Os seis maiores bancos comerciais chineses — Industrial and Commercial Bank of China (ICBC), China Construction Bank, Agricultural Bank of China, Bank of China, Bank of Communications e Postal Savings Bank of China — são controlados pelo poder público, direta ou indiretamente. Segundo levantamento da OCDE publicado em setembro de 2026, essas seis instituições concentravam 41,7% dos ativos bancários ao final de 2023.
Um estudo da Rhodium Group, de setembro de 2026, estimou que sua participação chegava a 44% dos ativos dos bancos comerciais no fim de 2025. O controle público também se estende, por participações societárias e influência de governos locais, a instituições de porte médio e regional. Isso não elimina diferenças de gestão e rentabilidade entre os bancos, mas garante ao Estado influência direta sobre boa parte da criação e distribuição de crédito.
O Fundo Monetário Internacional (FMI) descreveu o sistema como predominantemente bancário, amplamente controlado pelo governo e fortemente interconectado. A dimensão dessa estrutura ajuda a explicar por que decisões financeiras na China podem funcionar como alavancas para a política industrial em uma escala incomum.
A orientação do crédito não depende apenas da taxa de juros
A política chinesa reúne instrumentos que atuam sobre o preço, a quantidade e, sobretudo, a destinação do crédito. O Banco Popular da China (PBoC), equivalente ao banco central, utiliza operações de mercado, exigências de reservas, instrumentos de refinanciamento e mecanismos direcionados para influenciar as condições de financiamento. O sistema evoluiu para utilizar mais taxas de mercado como referência, mas não abandonou os mecanismos de orientação setorial.
Há ainda a chamada window guidance, orientação transmitida às instituições financeiras pelas autoridades para induzir comportamentos de concessão de crédito, além de metas, incentivos e avaliações prudenciais. Em 2023, uma reforma institucional criou a Comissão Financeira Central, órgão do Partido Comunista Chinês com função de coordenação e decisão sobre o setor financeiro, reforçando sua subordinação às prioridades políticas centrais.
Esse arranjo permite direcionar empréstimos para infraestrutura, modernização industrial, pequenas empresas, inovação tecnológica e transição energética. O ponto central é que a rentabilidade individual de cada operação convive com critérios de prioridade nacional definidos fora do conselho de administração dos bancos.
A política industrial entra no balanço bancário
Em março de 2025, o Conselho de Estado chinês definiu cinco grandes frentes para o sistema financeiro: tecnologia, finanças verdes, inclusão financeira, previdência e digitalização. O documento determina maior coordenação entre financiamento, indústria, tributação e política fiscal, com apoio a estratégias nacionais e a setores considerados prioritários.
Na prática, o governo pode combinar bancos comerciais, bancos de políticas públicas, garantias, refinanciamentos e financiamento de longo prazo para reduzir obstáculos financeiros a investimentos definidos como estratégicos. O China Development Bank, por exemplo, ocupa uma função distinta da de um banco comercial tradicional por atuar no financiamento de projetos alinhados a diretrizes nacionais.
Essa capacidade de coordenar financiamento e investimento ajuda a compreender a expansão chinesa em infraestrutura e cadeias industriais. Seria simplista atribuir seus resultados apenas ao crédito: escala produtiva, tecnologia, exportações, poupança, mercado interno e políticas industriais também importam. Mas seria igualmente equivocado tratar o financiamento como um elemento neutro dessa trajetória.
Controle sobre capitais: menos liberdade para a especulação internacional
A domesticação financeira inclui a relação com o exterior. A China mantém controles sobre movimentos transfronteiriços de capital, mesmo tendo ampliado mecanismos de acesso de investidores estrangeiros a determinados mercados. Essas restrições diminuem a exposição imediata do sistema doméstico a reversões de fluxos internacionais e dão às autoridades mais instrumentos para administrar a estabilidade financeira e cambial.
O FMI destaca que a integração financeira chinesa com o restante do mundo continua limitada, em parte por esses controles. Isso não significa isolamento completo: empresas e instituições chinesas realizam operações globais e o renminbi participa do comércio internacional. Significa, porém, que a abertura financeira está sujeita a condições estabelecidas pelo Estado.
A questão central não é simplesmente quem é dono dos bancos, mas quem define as prioridades que organizam a oferta de crédito e quais riscos a sociedade aceita assumir em nome dessas prioridades.
Os custos e as contradições do modelo
Direcionar crédito não equivale a garantir que todo investimento seja produtivo. A experiência chinesa também revela como garantias estatais, decisões políticas e incentivos mal calibrados podem sustentar projetos de baixo retorno, empresas excessivamente endividadas e financiamento persistente de governos locais.
Na avaliação de estabilidade financeira divulgada em abril de 2025, o FMI apontou vulnerabilidades no setor imobiliário, nos veículos de financiamento de governos locais e em instituições financeiras menores. Na consulta econômica divulgada em fevereiro de 2026, voltou a enfatizar os riscos associados a dívidas de governos locais e à qualidade dos ativos.
O controle financeiro pode ser usado para ampliar a capacidade produtiva, mas também pode postergar o reconhecimento de prejuízos. Além disso, a forte influência política sobre bancos e empresas suscita questões de transparência, competição e responsabilização. Não se trata, portanto, de um modelo livre de desequilíbrios ou automaticamente transferível para qualquer país.
O contraste com o Brasil e o papel do BNDES
A experiência chinesa recoloca uma discussão que o Brasil frequentemente reduz à taxa básica de juros: qual deve ser a função do sistema financeiro no desenvolvimento? Em um país de crédito caro e elevada concentração bancária, depender exclusivamente das condições comerciais oferecidas pelos bancos pode limitar projetos industriais de maturação longa, inovação e infraestrutura.
O Brasil dispõe de instrumentos próprios para enfrentar esse problema, especialmente o Banco Nacional de Desenvolvimento Econômico e Social (BNDES), os bancos públicos, as garantias e os mecanismos de crédito direcionado. Fortalecê-los não exige reproduzir o sistema político chinês, nem abrir mão de critérios técnicos, controle democrático, transparência ou disciplina de risco.
Como discutido em análise recente do FandNews sobre Selic, TJLP, TLP e BNDES, o desenho institucional das taxas e das fontes de financiamento de longo prazo afeta concretamente o investimento produtivo. A controvérsia brasileira não deveria ficar restrita à oposição abstrata entre mercado e Estado: ela envolve decidir quem terá acesso a recursos, a quais custos e para desenvolver que setores.
O que a China demonstra
O sistema chinês mostra que os bancos não são apenas intermediários passivos da poupança existente. Eles criam depósitos ao conceder empréstimos, administram riscos e direcionam poder de compra para determinados agentes e atividades. A arquitetura regulatória e monetária influencia decisivamente quais projetos se tornam financeiramente viáveis.
A opção chinesa foi colocar essa capacidade sob coordenação pública intensa. Seus resultados combinam investimentos em larga escala e transformação industrial com problemas relevantes de endividamento e alocação de recursos. Para o debate brasileiro, a lição institucional mais importante é que a organização do crédito é uma escolha de política econômica — e não um destino inevitável imposto pelo mercado financeiro.
Fontes e documentos
OCDE (2026): participação e controle estatal nos bancos chineses.
FMI (2025): avaliação do sistema financeiro chinês.
Conselho de Estado (2025): cinco prioridades do financiamento.
FMI (2026): análise macroeconômica e riscos financeiros.
Rhodium Group (2026): controle bancário e efeitos econômicos.
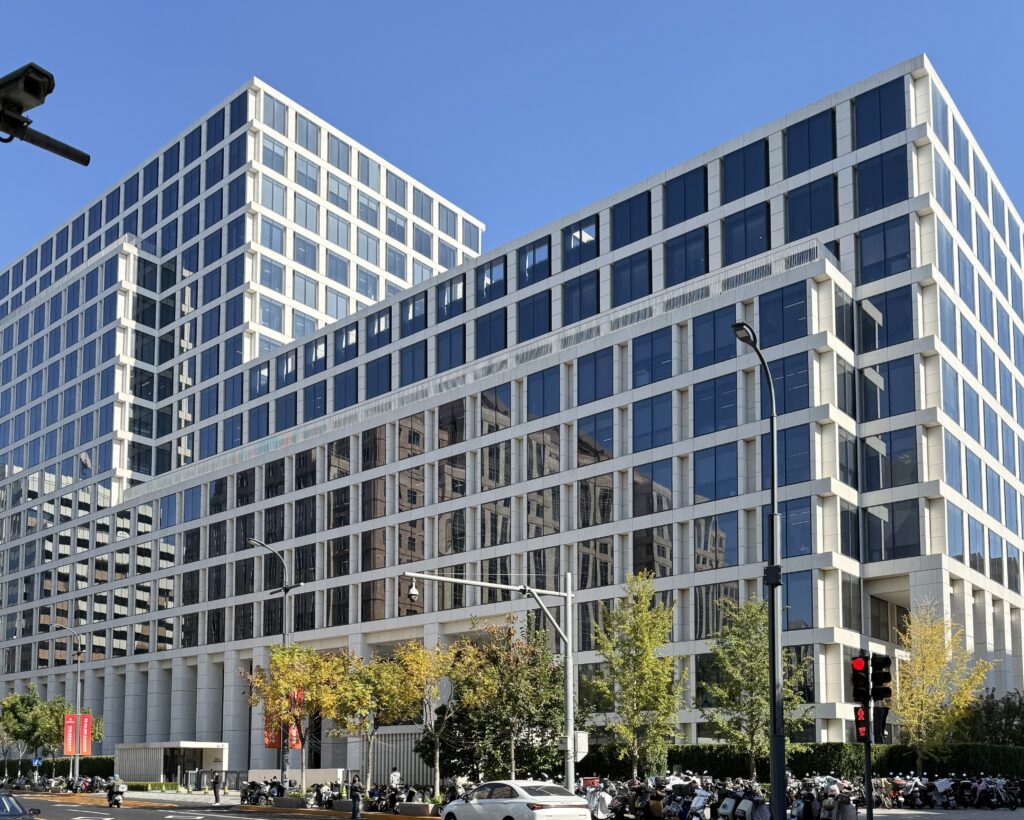
Imagem de capa: sede do Banco Popular da China em Pequim, fotografada em 2025 por Boubloub, via Wikimedia Commons (CC0).
Para aprofundar: Concentração bancária e mercado de crédito · Selic, crédito caro e financiamento pelo BNDES.
Deixe um comentário