Artigo de opinião — a política monetária, o crédito privado concentrado e o financiamento de longo prazo em debate.
A decisão do Comitê de Política Monetária (Copom) de manter a Selic em 13,75% ao ano expõe um problema estrutural da condução da política monetária brasileira: a disposição de preservar juros extraordinariamente elevados, mesmo diante da desaceleração econômica, enquanto os custos dessa estratégia são transferidos às empresas, aos trabalhadores e aos consumidores.
O Banco Central brasileiro apresenta episódios de avaliações excessivamente conservadoras sobre a trajetória inflacionária e de demora na flexibilização monetária. Em março de 2023, por exemplo, a autoridade monetária projetava inflação de 5,8% para aquele ano. O IPCA terminou em 4,62%. Embora os erros de previsão ocorram em ambas as direções, episódios dessa natureza deveriam motivar uma avaliação mais rigorosa sobre o custo econômico de manter juros elevados por períodos prolongados.
Uma projeção não representa uma certeza sobre o futuro. Entretanto, no funcionamento do regime de metas, expectativas de inflação frequentemente são utilizadas para justificar decisões concretas que afetam imediatamente o financiamento das empresas, a renda disponível das famílias e a atividade produtiva.
A inflação não pode ser analisada exclusivamente pela ótica dos juros
O IPCA-15 de outubro registrou alta de 0,32%, abaixo da mediana de 0,45% esperada pelo mercado. Apesar disso, a inflação acumulada em doze meses chegou a 4,62%, ligeiramente acima do teto de tolerância da meta.
Há pressões específicas de preços, sobretudo em alimentos e combustíveis, mas sua existência não comprova, isoladamente, que a economia esteja enfrentando um excesso generalizado de demanda que exija juros básicos de 13,75%.
Elevações provocadas por problemas climáticos, custos energéticos, câmbio ou restrições de oferta não são resolvidas diretamente pelo encarecimento do crédito. A taxa de juros pode conter efeitos secundários por meio da redução da demanda, mas não aumenta a produção agrícola, não amplia a oferta de petróleo nem resolve gargalos logísticos.
Uma política monetária excessivamente restritiva pode, inclusive, reduzir investimentos necessários à expansão da capacidade produtiva.
Juros também são custos de produção
A elevação da Selic é apresentada como instrumento para combater a inflação, mas o próprio aumento dos juros representa uma elevação dos custos financeiros das empresas.
Capital de giro, antecipação de recebíveis, financiamento de estoques, aquisição de máquinas e expansão da capacidade produtiva dependem de crédito. Quando essas operações ficam mais caras, as empresas precisam absorver o aumento das despesas financeiras em suas margens, reduzir outros custos ou, quando encontram condições de mercado, repassá-lo aos preços.
A importância desse mecanismo é ainda maior em setores com baixa concorrência e elevada concentração empresarial, nos quais existe maior capacidade de repasse. A relação entre juros e inflação não opera exclusivamente pelo canal tradicional de redução da demanda: existe também um canal de custos financeiros.
O crédito brasileiro é caro e relativamente inelástico em diversas modalidades
Em setembro de 2026, a taxa média das novas operações de crédito com recursos livres alcançou 49% ao ano. Nas operações destinadas às pessoas jurídicas, chegou a 24,4%, enquanto o crédito livre para pessoas físicas atingiu 62,4% ao ano.
Esses números demonstram que o custo do financiamento privado é determinado por fatores que vão muito além da taxa básica de juros, como spreads bancários, risco de inadimplência, custos operacionais, tributos e estrutura concorrencial.
Em modalidades essenciais para a continuidade da atividade econômica, a demanda por crédito pode apresentar baixa elasticidade em relação aos juros no curto prazo. Uma empresa que precisa financiar a folha de pagamento, adquirir matéria-prima ou antecipar recebíveis não consegue simplesmente eliminar sua necessidade de financiamento quando a taxa aumenta.
Nessas condições, o aumento dos juros pode elevar rapidamente o custo financeiro sem provocar redução proporcional da demanda por empréstimos. O ajuste acaba ocorrendo pela compressão das margens, pelo aumento da inadimplência e pela postergação de investimentos. A concentração bancária reduz as alternativas disponíveis para muitos clientes e torna importante discutir concorrência, spreads e acesso ao financiamento.
O Conselho Monetário Nacional precisa rever a meta de inflação
O Brasil adota uma meta central de inflação de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Essa definição é uma escolha institucional do Conselho Monetário Nacional (CMN), e não uma imposição natural da economia.
É legítimo questionar se uma meta de 3% constitui a referência mais adequada para uma economia emergente, sujeita a choques cambiais, oscilações internacionais de commodities, problemas de infraestrutura e mudanças frequentes nos preços administrados.
Uma revisão para um patamar central próximo de 4%, acompanhada de uma estratégia transparente de estabilização dos preços, merece ser considerada. O objetivo não seria abandonar o compromisso com a estabilidade monetária, mas estabelecer uma referência compatível com as condições estruturais da economia brasileira e com os custos sociais da desinflação.
A criação da TLP e os interesses do sistema financeiro privado
A discussão sobre a Selic também exige recuperar uma decisão institucional importante: a substituição da Taxa de Juros de Longo Prazo (TJLP) pela Taxa de Longo Prazo (TLP), aprovada em 2017 e implementada a partir de 2018.
A mudança não pode ser compreendida apenas como uma alteração técnica na metodologia de cálculo dos financiamentos do BNDES. Ela integrou uma disputa política e econômica sobre quem deveria exercer o protagonismo no crédito de longo prazo brasileiro.
Houve atuação organizada do setor bancário em favor da TLP, e essa pressão compôs o processo político que viabilizou a reforma. Em agosto de 2017, a Federação Brasileira de Bancos (Febraban) encaminhou manifestação ao Banco Central posicionando-se favoravelmente à nova taxa, embora solicitasse mais tempo para sua implementação. O documento foi mencionado expressamente durante uma reunião da comissão mista responsável pela análise da MP 777.
A nota técnica conjunta do Ministério da Fazenda, do Banco Central e do BNDES afirmava que a TLP permitiria ampliar a entrada de financiadores privados no mercado de crédito de longo prazo. Ao aproximar os juros do BNDES das condições de mercado, reduziu-se uma vantagem competitiva do financiamento público diante das instituições financeiras privadas.
Do ponto de vista da economia política, a aprovação da TLP deve ser compreendida também como resultado da pressão organizada de interesses financeiros que pretendiam ampliar sua participação no crédito empresarial de longo prazo. A equipe econômica da época apresentou argumentos de custo fiscal e de transmissão da política monetária que, na interpretação deste artigo, funcionaram como revestimento técnico de uma escolha política: retirar do BNDES a capacidade de oferecer, como regra predominante, financiamento de longo prazo em condições menos vinculadas aos preços do mercado financeiro. A alegação de que essa mudança era necessária para tornar a política monetária mais eficiente não demonstrava, por si só, que o Brasil devesse abrir mão desse instrumento de desenvolvimento. O desenho aprovado aproximou o custo do crédito do BNDES das taxas de mercado e respondeu ao objetivo declarado de ampliar a participação de financiadores privados nesse segmento.
O que os números mostram: TJLP versus TLP entre 2016 e 2026
A comparação entre as taxas ajuda a dimensionar o encarecimento potencial do financiamento de longo prazo. Entre janeiro de 2018 e setembro de 2026, a TJLP nominal teve média mensal de 6,72% ao ano. A TLP nominal estimada, combinando sua parcela real vigente com o IPCA acumulado em doze meses, apresentou média de 10,04% ao ano. A diferença foi de 3,31 pontos percentuais.
O aumento não foi uniforme. Em 2018 a TLP nominal estimada ficou ligeiramente abaixo da TJLP; em 2021 e 2022, com a aceleração inflacionária, a diferença aumentou substancialmente. Desde 2023, quando se encerrou a transição do fator de ajuste da parcela real, a TLP continuou mais alta do que a TJLP na comparação anual aqui apresentada.
| Ano | TJLP nominal | TLP real sem IPCA | TLP nominal estimada | Diferença |
|---|---|---|---|---|
| 2016 | 7,50% | — | — | — |
| 2017 | 7,13% | — | — | — |
| 2018 | 6,72% | 2,84% | 6,61% | −0,12 p.p. |
| 2019 | 6,20% | 2,44% | 6,27% | +0,07 p.p. |
| 2020 | 4,87% | 1,84% | 5,11% | +0,24 p.p. |
| 2021 | 4,80% | 2,91% | 11,45% | +6,65 p.p. |
| 2022 | 6,78% | 5,01% | 14,82% | +8,04 p.p. |
| 2023 | 7,05% | 5,65% | 10,51% | +3,46 p.p. |
| 2024 | 6,89% | 5,97% | 10,60% | +3,72 p.p. |
| 2025 | 8,66% | 7,61% | 13,01% | +4,35 p.p. |
| 2026* | 9,15% | 7,90% | 12,62% | +3,46 p.p. |
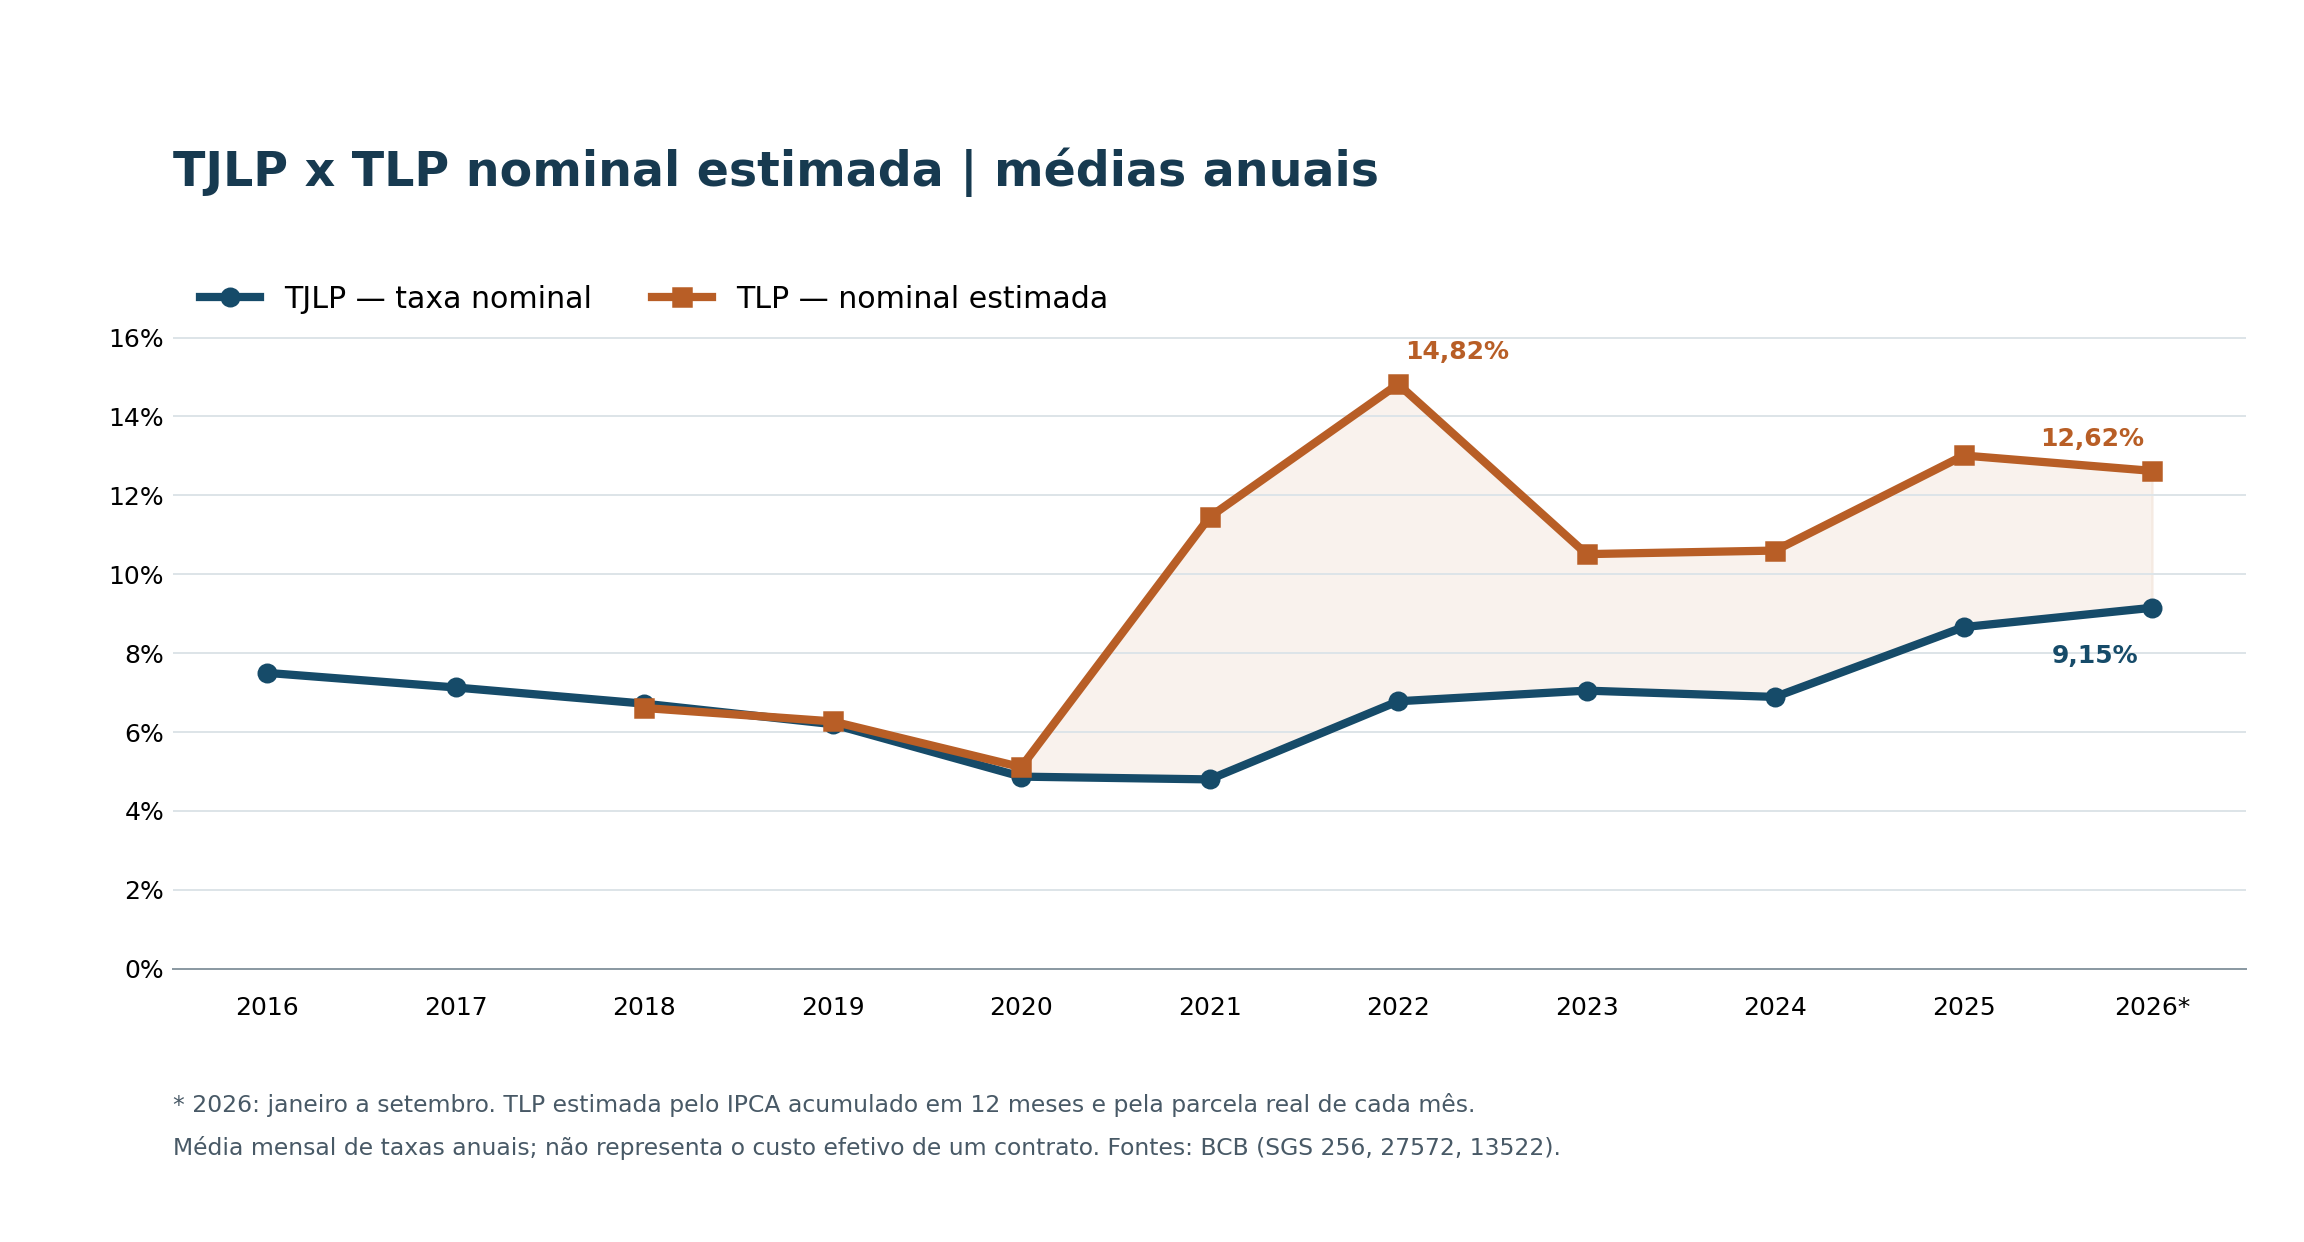
Metodologia: para cada mês, a TLP nominal foi estimada por (1 + parcela real da TLP) × (1 + IPCA acumulado em 12 meses) − 1. Os valores são médias mensais de taxas anualizadas. A parcela real da TLP é fixada na contratação; a correção pelo IPCA ocorre ao longo do contrato. A estimativa não é o custo efetivo de operações específicas, não inclui spreads e não reproduz o cenário contrafactual da antiga regra de TJLP.
O Brasil precisa recuperar a TJLP e fortalecer o BNDES
A TJLP permitia estabelecer condições de financiamento compatíveis com projetos produtivos de longo prazo, nos quais a rentabilidade dos investimentos depende de horizontes frequentemente superiores a dez ou vinte anos.
A TLP passou a vincular o custo financeiro das operações à inflação e aos juros reais observados no mercado de títulos públicos. Essa mudança ampliou a exposição do financiamento de longo prazo às condições financeiras determinadas no mercado.
É necessário defender a recuperação de uma taxa de referência administrada para o financiamento do desenvolvimento, inspirada na antiga TJLP, com critérios transparentes, avaliação dos resultados econômicos e prioridade para investimentos produtivos.
Infraestrutura, inovação tecnológica, transição energética, industrialização, modernização produtiva e desenvolvimento regional exigem condições de crédito compatíveis com seus ciclos de investimento. Recuperar a TJLP não significa financiamento indiscriminado; significa devolver à política econômica um instrumento de direcionamento do crédito.
O Brasil precisa de uma política monetária voltada também à produção
A estabilidade de preços é importante para o funcionamento da economia, mas não pode ser perseguida como se produção, emprego e investimento fossem variáveis secundárias.
O país precisa discutir a eficiência real de uma política monetária que mantém juros básicos elevados, convive com taxas de crédito privado muito superiores à Selic e reduz o espaço de atuação de instrumentos públicos capazes de financiar investimentos estruturais.
O fortalecimento do BNDES, a recuperação de mecanismos de financiamento próximos à antiga TJLP, a revisão da meta de inflação e uma avaliação mais ampla dos canais de transmissão dos juros são partes de uma mesma discussão.
Uma economia não se desenvolve apenas restringindo sua demanda. Desenvolve-se também ampliando sua capacidade de produzir.
Fontes da comparação: TJLP (BCB, SGS 256); parcela real da TLP (BCB, SGS 27572, aplicada com fator de transição de 2018 a 2022); IPCA em 12 meses (BCB, SGS 13522); Lei 13.483/2017; Revista do BNDES (2024).
Para aprofundar: Lara Resende, juros e concentração de renda · Sistema bancário chinês e crédito para o desenvolvimento.
Deixe um comentário